افتتاح حساب بانکی در ترکیه را با مدارک لازم، مراحل مراجعه، انتخاب بانک، هزینهها، محدودیتها و نکات امنیتی برای ایرانیان بررسی کنید.
اشتباه رایج این است که افتتاح حساب بانکی در ترکیه را مساوی با داشتن پاسپورت میدانند. پاسپورت نقطه شروع است، نه کل ماجرا. بانک باید هویت، نشانی، شماره مالیاتی یا شماره شناسایی خارجی، هدف استفاده از حساب و گاهی منشأ پول را بررسی کند؛ پس قبل از انتخاب بانک، باید وضعیت خود را دقیق و قابل دفاع بچینید.
اگر تازه برای اجاره خانه، پرداخت شهریه، دریافت حقوق یا خرید روزمره وارد ترکیه شدهاید، حساب بانکی یک ابزار تجملی نیست. کارت بانکی، آیبان، اپلیکیشن، پرداخت قبض و انتقال لیر خیلی زود به کارهای عادی زندگی وصل میشوند. با این حال، مسیر افتتاح حساب برای همه یکسان نیست؛ دانشجو، خریدار ملک، فرد بدون اقامت، خانواده تازهمستقر و صاحب کسبوکار کوچک هرکدام محدودیت متفاوتی دارند. برای همین بهتر است این راهنما را کنار راهنمای امور اداری و بانکی ترکیه بخوانید و بعد سراغ شعبه بروید.
اول محدودیت خود را بشناسید، بعد دنبال بانک بگردید
بانک مناسب برای شما همان بانکی نیست که در شبکههای اجتماعی بیشتر نامش تکرار شده است. بانک مناسب بانکی است که با محدودیت واقعی شما کنار بیاید: زمان کم، مدرک نشانی ناقص، شماره تلفن تازه، نیاز به حساب ارزی، مبلغ بالای جابهجایی یا ریسک بستهشدن دسترسی دیجیتال.
کسی که فقط دو هفته برای کارهای اداری وقت دارد، نباید با وعده «شاید همین امروز باز شود» تصمیم بگیرد. کسی که قرار است اجاره ماهانه را لیر پرداخت کند، بیشتر از نرخ حساب ارزی به خودپرداز نزدیک خانه و فعالبودن اپلیکیشن نیاز دارد. برای دانشجو، ثبت درست نام و آیبان در پرداخت شهریه از داشتن چند حساب اضافی مهمتر است.
- اگر هدف شما زندگی روزمره است: حساب جاری لیر، کارت بانکی، اپلیکیشن پایدار و خودپرداز نزدیک محل سکونت را اولویت دهید.
- اگر دانشجو هستید: پرداخت شهریه، دریافت پول از خانواده و کنترل نام صاحب حساب روی رسیدها را جدی بگیرید.
- اگر خرید ملک دارید: انتقالهای بزرگ، توضیح منشأ وجه و جداسازی حساب شخصی از پرونده معامله مهم میشود.
- اگر کار یا فریلنسری دارید: دریافت منظم پول، اسناد درآمد و تفاوت حساب شخصی با فعالیت تجاری را از ابتدا روشن کنید.
قواعد پایه بانکداری ترکیه برای خارجیها
در ترکیه، بانکها هنگام شروع رابطه با مشتری از چارچوبهای ضد پولشویی و مقررات شناخت مشتری پیروی میکنند. نتیجه عملی این قاعده ساده است: هیچ شعبهای فقط بهخاطر اینکه شما خارجی هستید مجبور به افتتاح حساب نیست، اما اگر مدارک و هدف حساب روشن باشد، مسیر قابل پیگیریتر میشود.
دو اصطلاح را از همان ابتدا جدا کنید: شماره شناسایی خارجی یا YKN برای کسانی مطرح میشود که در سامانههای ترکیه شناسه خارجی دارند؛ شماره مالیاتی یا VKN هم برای بخشی از کارهای اداری و بانکی استفاده میشود. هیچکدام بهتنهایی اجازه اقامت، اجازه کار یا تضمین افتتاح حساب نیستند. این اشتباه، وقت زیادی از تازهواردها میگیرد.
بانک مرکزی جمهوری ترکیه یا TCMB زیرساختهای پرداختی مانند FAST را اداره میکند و اداره درآمد ترکیه یا Gelir İdaresi Başkanlığı مسیر درخواست شماره مالیاتی بالقوه برای اتباع خارجی را ارائه میدهد. بانکها هم در سطح شعبه و سامانه داخلی خود، مدارک را با سیاست پذیرش مشتری تطبیق میدهند.
مدارک لازم برای افتتاح حساب؛ پرونده را بر اساس وضعیت خود بچینید
فهرست مدارک افتتاح حساب در ترکیه ثابت و جهانی نیست. با این حال، یک پرونده مرتب باید بتواند سه سؤال بانک را جواب دهد: شما چه کسی هستید، در ترکیه کجا قابل شناسایی هستید و حساب را برای چه استفادهای میخواهید. اگر یکی از این سه سؤال مبهم بماند، مراجعه شما به احتمال زیاد به رفتوآمد دوم میرسد.
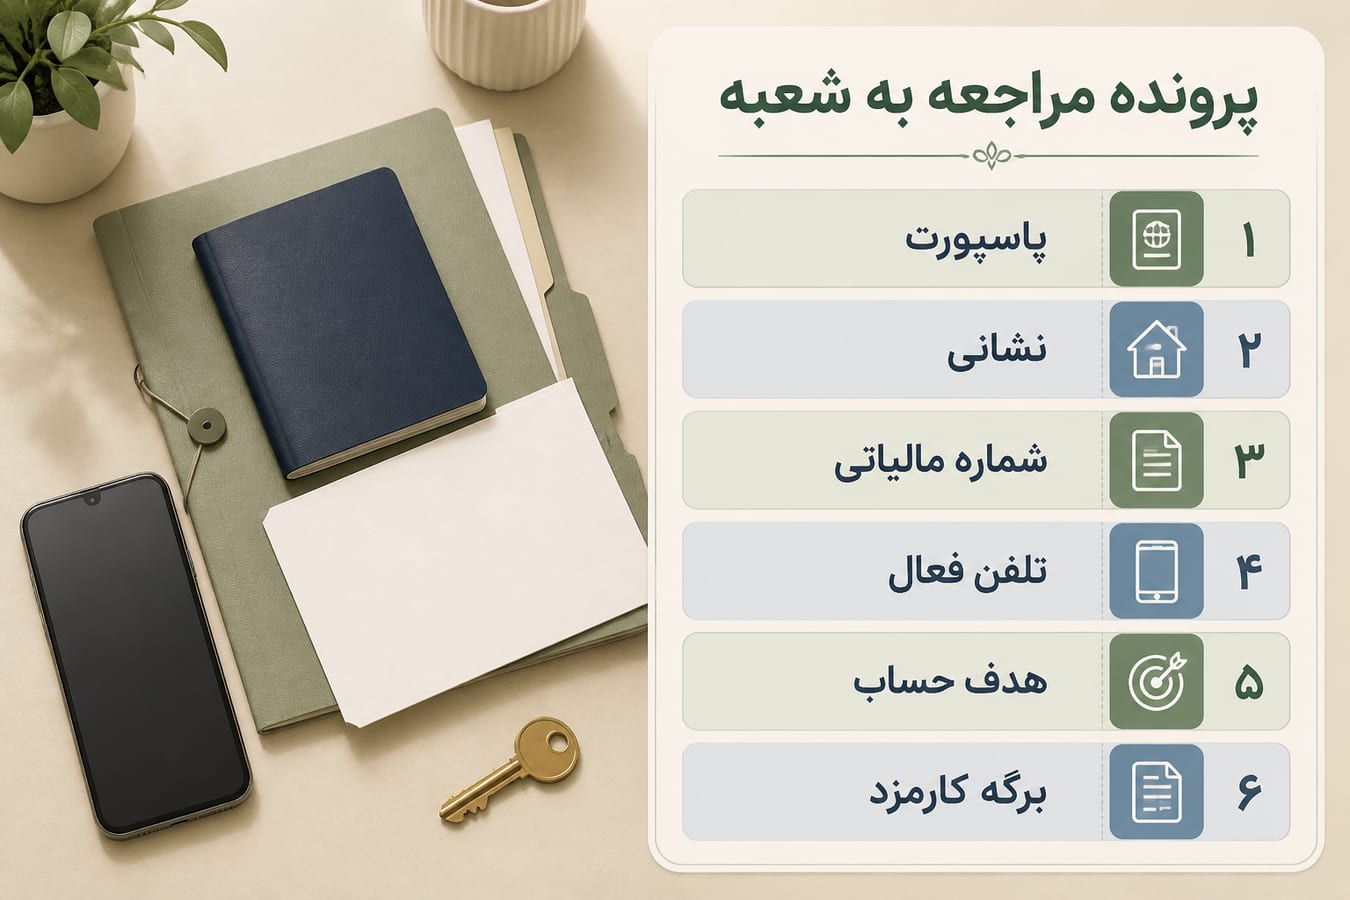
مدارک پایهای که بهتر است همراه داشته باشید
- گذرنامه معتبر و کپی خوانای صفحه مشخصات.
- کارت اقامت یا شماره شناسایی خارجی، اگر دارید.
- شماره مالیاتی بالقوه، اگر شعبه برای وضعیت شما آن را لازم بداند.
- مدرک نشانی قابل قبول برای همان بانک؛ مثل ثبت نشانی، اجارهنامه، قبض خدماتی یا مدرک رسمی قابل دفاع.
- شماره تلفن فعال که پیامک بانکی را بدون مشکل دریافت کند.
- ایمیل در دسترس و امن برای اعلانها و بازیابی اطلاعات.
- برای دانشجو: برگه ثبتنام، کارت دانشجویی یا مدرک پذیرش، اگر شعبه مطالبه کند.
- برای مبالغ بالا یا دریافت خارجی: رسید، قرارداد، سند فروش، فیش پرداخت یا مدرکی که منشأ پول را توضیح دهد.
بخش دردسرساز معمولا مدرک نشانی است. خانه را تازه اجاره کردهاید، اما قبض هنوز به نام شما نیست؟ قبل از مراجعه، از شعبه بپرسید چه جایگزینی را میپذیرد. بعضی بانکها روی تازهبودن قبض یا رسمیبودن ثبت نشانی حساساند و بعضی شعبهها برای غیرمقیمها انعطاف کمتر یا بیشتری دارند.
افتتاح حساب در ترکیه بدون اقامت؛ ممکن است، اما وعده قطعی نیست
بدون اقامت هم در برخی شرایط میتوان برای حساب بانکی اقدام کرد، اما پاسخ درست این نیست که «همیشه میشود» یا «هرگز نمیشود». تفاوت اصلی میان سیاست بانک، وضعیت شعبه، مدارک نشانی، شماره مالیاتی، تابعیت، هدف حساب و میزان ریسک تراکنشهاست.
اگر کارت اقامت ندارید، پرونده شما باید از دو جهت قویتر باشد: هویت و نشانی. پاسپورت معتبر، شماره مالیاتی بالقوه، شماره تلفن فعال و توضیح کوتاه درباره هدف حساب کمک میکند، اما تصمیم نهایی در شعبه و فرآیند داخلی بانک گرفته میشود. در این مرحله، دنبال کسی که «بدون هیچ مدرکی قطعی باز میکند» نباشید. این وعده از خود مشکل خطرناکتر است.
هشدار عملی: نسخه کامل پاسپورت، عکس کارت، رمز پیامک یا دسترسی اپلیکیشن را به واسطه ناشناس ندهید. اگر قرار است کسی همراه شما به شعبه بیاید، نقش او باید ترجمه یا هماهنگی باشد، نه نگهداری مدارک و کنترل حساب.
شماره مالیاتی، اقامت و نشانی؛ سه چیز متفاوت با کارکرد متفاوت
شماره مالیاتی در ترکیه برای کارهای اداری، بانکی، خریدهای رسمی و برخی قراردادها کاربرد دارد؛ اما جای مدرک اقامت یا نشانی را نمیگیرد. کارت اقامت هم بهتنهایی ثابت نمیکند که شعبه از مدرک نشانی شما راضی است. این سه مورد کنار هم پرونده را کاملتر میکنند، نه اینکه یکی جای دیگری بنشیند.
برای اتباع خارجی، درخواست شماره مالیاتی بالقوه از مسیر دیجیتال اداره درآمد ترکیه قابل پیگیری است. اطلاعاتی مانند نام، نام خانوادگی، تاریخ تولد، کشور، شماره گذرنامه، تاریخ اعتبار گذرنامه، تلفن و نشانی در این فرایند اهمیت پیدا میکند. اگر اطلاعات گذرنامه در سامانه تطبیق نشود، ممکن است نیاز به بررسی حضوری یا اصلاح دادهها داشته باشید.
اگر برنامه مهاجرت یا اقامت شما هنوز در چند مرحله اداری پخش است، ترتیب کارها را بیحساب جلو نبرید. تقویم کارهای اداری مهاجرت به ترکیه کمک میکند بفهمید چه زمانی نشانی، بیمه، اقامت، حساب بانکی و قرارداد اجاره به هم گره میخورند.
انتخاب بانک و شعبه؛ معیارهای تصمیم، نه اسمهای مشهور
اسم بانک مهم است، اما شعبه بد میتواند بانک خوب را برای شما بیفایده کند. در ماه اول زندگی در ترکیه، چیزی که ارزش دارد پاسخ روشن، فعالسازی مطمئن اپلیکیشن، توضیح کارمزدها و دسترسی به شعبهای است که دوباره بتوانید به آن مراجعه کنید.
| اولویت تصمیم | چه چیزی را بسنجید؟ | نشانه خوب | نشانه خطر |
|---|---|---|---|
| پذیرش مدارک | پاسپورت، نشانی، YKN یا VKN | پاسخ روشن درباره مدارک همین وضعیت شما | وعده شفاهی بدون گفتن مدرک دقیق |
| بانکداری دیجیتال | اپلیکیشن، پیامک، بازیابی رمز | فعالسازی در همان روز یا توضیح مرحله بعد | وابستگی کامل به شمارهای که ممکن است عوض شود |
| کارمزدها | کارت، انتقال، برداشت، پیامک، ارز | ارائه جدول یا مسیر رسمی مشاهده هزینه | جواب کلی «چیزی ندارد» بدون جزئیات |
| دسترسی محلی | شعبه و خودپرداز در مسیر خانه، دانشگاه یا محل کار | رفتوآمد ساده با مترو، اتوبوس یا پیاده | شعبه دور فقط بهخاطر توصیه یک آشنا |
| نیاز ارزی | حساب دلار، یورو، سوئیفت و نرخ تبدیل | توضیح درباره هزینه واسطه و مدارک منشأ وجه | نادیدهگرفتن اختلاف نرخ خرید و فروش |
برای مقایسه واقعی، دو یا سه شعبه را با یک سناریوی یکسان بسنجید: «ایرانی هستم، پاسپورت و شماره مالیاتی دارم، کارت اقامت دارم یا ندارم، نشانی فعلی من این نوع مدرک است، حساب را برای زندگی روزمره یا تحصیل میخواهم.» پاسخهای پراکنده را با هم قاطی نکنید.
مراحل افتتاح حساب از ورود به شعبه تا دریافت آیبان
مسیر افتتاح حساب وقتی سریعتر پیش میرود که کارمند بانک مجبور نباشد از میان توضیحهای طولانی شما هدف پرونده را حدس بزند. کوتاه، دقیق و قابل بررسی صحبت کنید. اگر برای اجاره و مخارج روزانه حساب میخواهید، همان را بگویید. اگر پولی از خارج میرسد، منشأ آن را آماده داشته باشید.
- نوبت و شعبه را انتخاب کنید: اگر بانک امکان نوبت یا استعلام اولیه دارد، از همان مسیر رسمی شروع کنید.
- مدارک هویتی را اول ارائه دهید: گذرنامه، کارت اقامت یا شماره شناسایی خارجی را جدا از مدارک فرعی بگذارید.
- نشانی را توضیح دهید: نوع مدرک نشانی را بگویید و اگر موقت است، از شعبه درباره مدرک جایگزین سؤال کنید.
- هدف حساب را مشخص کنید: زندگی روزمره، تحصیل، دریافت حقوق، خرید ملک یا دریافت وجه خارجی هرکدام بررسی متفاوتی ایجاد میکند.
- نوع حساب را انتخاب کنید: حساب جاری لیر را نقطه شروع بدانید؛ حساب ارزی را وقتی اضافه کنید که نیاز مشخص دارید.
- قرارداد و فرمها را بخوانید: نام، تاریخ تولد، شماره گذرنامه، تلفن، ایمیل و نشانی باید بدون خطا ثبت شود.
- آیبان و کارت را کنترل کنید: شماره آیبان، نام صاحب حساب، زمان تحویل کارت و روش فعالسازی اپلیکیشن را همان روز بررسی کنید.
در ترکیه، آیبان برای دریافت پول، پرداخت اجاره، انتقال بین بانکی و بعضی پرداختهای رسمی کاربرد جدی دارد. اگر صاحبخانه، دانشگاه یا کارفرما آیبان میخواهد، فقط شماره حساب داخلی کافی نیست. یک تصویر امن از اطلاعات حساب نگه دارید، اما رمز و کدهای یکبارمصرف را کنار آن ذخیره نکنید.
حساب لیر، حساب ارزی یا حساب شرکتی؛ انتخاب اشتباه بعدا هزینه میسازد
برای بیشتر تازهواردها، حساب لیر بهترین نقطه شروع است؛ چون اجاره، سوپرمارکت، حملونقل، قبوض و خدمات محلی با لیر انجام میشود. حساب ارزی وقتی ارزش دارد که واقعا دلار، یورو یا ارز دیگری دریافت یا نگهداری میکنید. اضافهکردن حسابهای متعدد بدون نیاز، مدیریت کارمزد و امنیت را سختتر میکند.
حساب شخصی را با گردش تجاری مخلوط نکنید. اگر در ترکیه فروش، خدمات، قرارداد کاری مستقل یا فعالیت شرکتی دارید، موضوع فقط بانک نیست؛ مالیات، فاکتور، ثبت شرکت و منشأ درآمد هم مطرح میشود. در چنین وضعیتی، مطالعه تأسیس شرکت در ترکیه برای جداکردن مسیر شخصی و تجاری ضروریتر از انتخاب رنگ کارت بانکی است.
برای خرید ملک هم حساب بانکی ابزار پرداخت است، نه راه میانبر حقوقی. اگر قرار است مبلغ قابل توجهی جابهجا شود، اسناد معامله، گزارشهای بانکی، زمانبندی انتقال و بررسی حقوقی سند باید جداگانه کنترل شود. قبل از هر تعهد مالی، چکلیست خرید ملک در ترکیه را کنار پرونده بانکی بگذارید.
هزینهها و محدودیتها؛ فقط افتتاح حساب را نبینید
هزینه واقعی حساب بعد از افتتاح خودش را نشان میدهد. کارت، پیامک، برداشت از خودپرداز بانک دیگر، انتقال داخلی، انتقال بینبانکی، تبدیل ارز، سوئیفت و دریافت حواله هرکدام میتوانند هزینه یا محدودیت جدا داشته باشند. بانک ارزان روی کاغذ، اگر برای هر کار ساده شما را به شعبه برگرداند، ارزان نیست.
سامانه FAST زیر نظر TCMB برای انتقال آنی و شبانهروزی میان مؤسسات مالی طراحی شده است، اما سقف و کارمزد عملی را باید در کانال بانک خودتان ببینید. برای پرداخت اجاره یا شهریه، قبل از انتقال بزرگ یک مبلغ کم بفرستید و رسید را ذخیره کنید. این کار ساده از اشتباه در آیبان یا محدودیت فعالسازی جلوگیری میکند.
چهار سؤال که باید قبل از امضا بپرسید
- برای کارت، پیامک یا نگهداری حساب هزینه ثابت وجود دارد؟
- برداشت از خودپرداز بانک دیگر چقدر هزینه دارد؟
- انتقال بینبانکی در اپلیکیشن چه سقفی دارد و چگونه افزایش پیدا میکند؟
- برای دریافت پول از خارج، بانک چه اطلاعات، کارمزد و مدارکی مطالبه میکند؟
بانکداری دیجیتال و ۴۸ ساعت اول؛ حساب را فقط باز نکنید، راهاندازی کنید
حسابی که اپلیکیشنش فعال نیست، هنوز حساب روزمره شما نیست. در ۴۸ ساعت اول باید ورود به برنامه، پیامک، رمز، کارت، آیبان و یک تراکنش آزمایشی را کنترل کنید. این مرحله خستهکننده به نظر میرسد، اما بعدا جلوی صف شعبه و استرس پرداخت دیرهنگام اجاره را میگیرد.
- ورود به اپلیکیشن را همان روز امتحان کنید.
- رمز اولیه را تغییر دهید و اعلان تراکنش را فعال کنید.
- یک انتقال کممبلغ انجام دهید و رسید را نگه دارید.
- شماره تلفن و ایمیل ثبتشده را دوباره بخوانید.
- بپرسید اگر سیمکارت عوض شد، بازیابی دسترسی چه مراحلی دارد.
- کارت، رمز، تصویر پاسپورت و کدهای پیامکی را در یک محل ذخیره نکنید.
اگر قصد اقامت طولانیتر دارید، این راهاندازی دیجیتال بخشی از نظم زندگی روزمره است. برای چیدن بقیه کارهای خانه، حملونقل، قراردادها و خدمات محلی، راهنمای زندگی در ترکیه تصویر کاملتری میدهد.
اگر شعبه حساب باز نکرد، مسیر بعدی چیست؟
رد شدن درخواست همیشه پایان مسیر نیست؛ اما نباید با عجله آن را دور بزنید. اول دلیل را دقیق کنید. جمله «مدارک کافی نیست» فایده ندارد؛ بپرسید کدام مدرک، با چه مشخصاتی و برای کدام بخش پرونده لازم است. بعد تصمیم بگیرید تهیه آن مدرک برای وضعیت شما منطقی است یا نه.
- دلیل رد یا توقف پرونده را همان روز یادداشت کنید.
- مدرک ناقص را به دسته هویت، نشانی، شماره مالیاتی، اقامت، تلفن یا منشأ وجه تقسیم کنید.
- از کانال رسمی همان بانک درباره مراجعه دوباره یا شعبه دیگر سؤال کنید.
- با همان پرونده مرتب، بانک دیگری را امتحان کنید؛ نه با مدارک پراکنده و روایتهای شنیدهشده.
- اگر مبلغ بالا یا فعالیت تجاری دارید، قبل از تکرار مراجعه از مشاور مالیاتی یا حقوقی معتبر راهنمایی بگیرید.
گاهی بهتر است حساب را یک هفته دیرتر اما با پرونده تمیز باز کنید. عجلهای که به ثبت نشانی اشتباه، شماره تلفن موقت یا گردش نامتناسب ختم شود، بعدا وقت بیشتری میگیرد.
اشتباههای رایج ایرانیان هنگام افتتاح حساب در ترکیه
بیشتر خطاها از کمبود اطلاعات پیچیده نمیآید؛ از تصمیمهای عجولانه میآید. رایجترین مورد، انتخاب شعبه فقط بهخاطر یک تجربه موفق دیگران است. تجربه یک نفر با کارت اقامت، نشانی ثبتشده و هدف دانشجویی، برای فردی بدون اقامت و با انتقال ملکی قابل تعمیم نیست.
- فرض کردن اینکه پاسپورت بهتنهایی کافی است.
- نداشتن مدرک نشانی قابل قبول برای همان شعبه.
- باز کردن حساب ارزی بدون نیاز واقعی و بیتوجهی به نرخ تبدیل.
- استفاده از حساب شخصی برای گردش تجاری یا فعالیت شرکتی.
- امضا کردن فرمها بدون کنترل املای نام و شماره گذرنامه.
- وابستهکردن دسترسی بانکی به سیمکارت موقت.
- پرداخت پول به واسطههایی که افتتاح قطعی و بدون مدرک وعده میدهند.
چکلیست مراجعه؛ اگر اینها آماده نیست، هنوز زود است
قبل از خروج از خانه یا هتل، این چکلیست را مثل کنترل بلیت پرواز ببینید. اگر یکی از موارد اصلی مبهم است، بهجای مراجعه فوری، همان نقطه را حل کنید. افتتاح حساب بانکی در ترکیه وقتی کمدردسر میشود که شما با پرونده مرتب وارد شعبه شوید، نه با امید به اینکه «شاید قبول کنند».
- گذرنامه معتبر و کپی خوانا آماده است.
- وضعیت اقامت، YKN یا VKN خود را میدانید.
- مدرک نشانی قابل دفاع دارید یا از شعبه درباره جایگزین پرسیدهاید.
- شماره تلفن فعال و پایدار برای پیامک بانکی دارید.
- هدف حساب را در یک جمله دقیق میتوانید توضیح دهید.
- برای پول ورودی قابل توجه، سند منشأ وجه آماده کردهاید.
- درباره کارمزد، سقف انتقال، کارت و اپلیکیشن سؤالهای مشخص دارید.
شرایط پذیرش مشتری، کارمزدها، محدودیتهای انتقال و مدارک قابل قبول میتوانند تغییر کنند. این راهنما جایگزین تأیید رسمی بانک، مشاوره حقوقی، مالیاتی یا مالی نیست؛ جزئیات روز را از بانک منتخب و نهادهای رسمی ترکیه بررسی کنید.
پرسشهای متداول درباره حساب بانکی در ترکیه
آیا با پاسپورت میتوان در ترکیه حساب بانکی باز کرد؟
پاسپورت معمولا مدرک پایه است، اما بهتنهایی تضمین افتتاح حساب نیست. بانک ممکن است مدرک نشانی، شماره مالیاتی، شماره شناسایی خارجی، شماره تلفن فعال و توضیح هدف حساب را هم بخواهد. قبل از مراجعه، وضعیت خود را دقیق به همان شعبه بگویید.
برای افتتاح حساب در ترکیه بدون اقامت چه مدارکی لازم است؟
بدون اقامت، تمرکز پرونده روی پاسپورت معتبر، شماره مالیاتی بالقوه، نشانی قابل قبول، شماره تلفن فعال و هدف روشن حساب است. با این حال، سیاست بانک و شعبه تعیینکننده میماند. نداشتن اقامت همیشه مانع قطعی نیست، اما وعده افتتاح قطعی هم قابل اتکا نیست.
حساب لیر بهتر است یا حساب ارزی؟
برای زندگی روزمره در ترکیه، حساب لیر معمولا نقطه شروع منطقیتر است. اجاره، قبض، خرید و حملونقل با لیر انجام میشود. حساب ارزی را وقتی اضافه کنید که دریافت یا پرداخت منظم دلاری، یورویی یا انتقال خارجی دارید و کارمزدها را فهمیدهاید.
کدام بانک ترکیه برای ایرانیان بهتر است؟
بهترین بانک برای ایرانیان یک نام ثابت نیست؛ به مدارک، شهر، شعبه، هدف حساب، کیفیت اپلیکیشن و نیاز ارزی بستگی دارد. دو یا سه شعبه را با یک سناریوی یکسان مقایسه کنید و پاسخ رسمی همان شعبه را مبنای تصمیم بگذارید.
بعد از افتتاح حساب چه کاری را همان روز انجام بدهم؟
همان روز ورود به اپلیکیشن، دریافت پیامک، صحت نام و آیبان، وضعیت کارت و یک انتقال آزمایشی کممبلغ را کنترل کنید. اگر شماره تلفن، ایمیل یا تاریخ تولد اشتباه ثبت شده باشد، اصلاح آن را عقب نیندازید؛ همین خطاها بعدا دسترسی شما را مختل میکنند.
چه کسی میتواند همینجا متوقف شود و چه کسی باید عمیقتر بررسی کند؟
اگر هدف شما پرداخت اجاره، خرید روزانه، دریافت کمکهزینه خانواده یا پرداخت شهریه است، با همین چکلیست میتوانید پروندهای مرتب بسازید و دو یا سه شعبه را واقعبینانه مقایسه کنید. کار شما بیشتر عملیاتی است: مدرک نشانی، شماره تلفن، حساب لیر، اپلیکیشن و کارمزدهای روزمره.
اگر انتقال ملکی، گردش تجاری، دریافت منظم خارجی، سرمایهگذاری یا فعالیت شرکتی دارید، توقف در سطح افتتاح حساب کافی نیست. مرحله عمیقتر یعنی بررسی منشأ وجه، مالیات، قرارداد، ثبت شرکت، ریسکهای بانکی و مشاوره حرفهای پیش از جابهجایی پول. حساب بانکی در این سطح فقط یک ابزار است؛ پرونده اصلی، رابطه مالی و حقوقی شما با ترکیه است.
برای مطالعهی بیشتر در همین زمینه، راهنمای انتخاب دانشگاه دولتی یا خصوصی در ترکیه برای ایرانیان را هم ببینید.