بیمه درمانی ترکیه را برای دانشجو و خانواده درست انتخاب کنید؛ تفاوت SGK و بیمه خصوصی، مدارک اقامت و نکتههای مهم قبل از خرید.
دو گروه معمولا سراغ بیمه میروند: کسی که فقط میخواهد پرونده اقامتش رد نشود، و کسی که میخواهد اگر در استانبول، آنکارا یا ازمیر مریض شد واقعا بداند کجا و با چه پوششی درمان میشود. این راهنما درباره گروه دوم است، اما مدارک اقامت را هم نادیده نمیگیرد.
پاسخ کوتاه: برای دانشجوی خارجی، بیمه درمانی ترکیه یا از مسیر بیمه سلامت عمومی SGK در بازه مجاز پس از ثبتنام دانشگاه پیگیری میشود، یا از مسیر بیمه خصوصی معتبر برای اقامت و درمان. برای خانواده، موضوع جداست: پوشش هر عضو، نوع اقامت، تاریخ اعتبار بیمهنامه و شرطهای اداره مهاجرت باید جداگانه بررسی شود.
اول تکلیف نقش خود را روشن کنید: دانشجو، همراه یا خانواده مقیم؟
اعتراض رایج این است: «همه ما یک خانوادهایم؛ چرا بیمهها جدا حساب میشوند؟» چون در ترکیه پرونده درمانی و پرونده اقامت همیشه با یک منطق خانوادگی ساده جلو نمیرود. دانشجوی خارجی ممکن است از مسیر بیمه سلامت عمومی یا Genel Sağlık Sigortası استفاده کند، اما همسر، فرزند یا والدینی که با او زندگی میکنند لزوما از همان مسیر پوشش نمیگیرند.
برای دانشجو، نقطه شروع دانشگاه است: تاریخ ثبتنام، نوع برنامه، شهر محل تحصیل و وضعیت اقامت دانشجویی. اگر همزمان دارید بودجه زندگی را میبندید، هزینه بیمه را کنار اجاره، حملونقل و غذا ببینید؛ در استانبول این عدد در کنار هزینههای زندگی دانشجویی در استانبول فشار واقعی خود را نشان میدهد.
برای خانواده، نقطه شروع نوع اقامت است: کوتاهمدت، خانوادگی، دانشجویی یا وابسته به کار. در اقامت خانوادگی، نقش «حامی» یا همان شخصی که توان مالی و پوشش خانواده را نشان میدهد مهم میشود. این تفاوت کوچک روی مدارک بیمه اثر جدی دارد.
SGK برای دانشجوی خارجی دقیقا چه کاری انجام میدهد؟
SGK یا سازمان تأمین اجتماعی ترکیه، مسیر عمومیتر و رسمیتر پوشش درمانی است. دانشجوی خارجی در صورت داشتن شرایط و اقدام بهموقع میتواند برای GSS درخواست بدهد. مقاومت ذهنی اینجاست: «اگر بیمه خصوصی سریعتر صادر میشود، چرا SGK را جدی بگیرم؟» پاسخ ساده است؛ SGK معمولا به شبکه درمانی عمومی ترکیه نزدیکتر است و برای اقامت دانشجویی، اگر درست و در زمان خودش فعال شود، میتواند از خرید بیمه خصوصی جداگانه بینیازتان کند.
نکته حساس همین زمان است. دانشجوی خارجی باید سه ماه نخست پس از اولین ثبتنام دانشگاه را جدی بگیرد. اگر این پنجره از دست برود، در بسیاری از پروندهها مسیر عملی به سمت بیمه خصوصی برای اقامت میرود. این همان جزئیاتی است که مقالههای قدیمی یا تبلیغاتی معمولا خیلی راحت از کنارش رد میشوند.
در سال ۲۰۲۶، مبلغ ماهانهای که برای GSS دانشجویان خارجی در اطلاعیههای دانشگاهی بر پایه محاسبات SGK دیده میشود، ۱۳۲۱٫۲۰ لیر برای هر ماه است. این عدد به حداقل دستمزد و فرمولهای رسمی وابسته است و برای سالهای بعد باید دوباره چک شود؛ آن را مثل شهریه ثابت دانشگاهی فرض نکنید.
بیمه خصوصی اقامت با بیمه درمانی مفید یکی نیست
بعضیها میگویند: «برای اقامت فقط یک بیمه ارزان میخرم، بعدا اگر لازم شد بهترش را میگیرم.» این روش شاید برای یک پرونده ساده وسوسهکننده باشد، اما برای زندگی واقعی در ترکیه همیشه انتخاب عاقلانهای نیست. بیمه خصوصی اقامت ممکن است حداقلهای اداری را پوشش دهد، ولی در بیمارستان خصوصی، آزمایشگاه، دارو، بیماری قبلی یا زایمان، محدودیتهای جدی داشته باشد.
قبل از خرید، فقط قیمت نپرسید. این موارد را از نماینده یا شرکت بیمه کتبی بخواهید:
- تاریخ شروع و پایان بیمهنامه و تطابق آن با مدت اقامت درخواستی؛
- پوشش بستری و سرپایی، و اینکه هرکدام سقف جدا دارد یا نه؛
- فهرست بیمارستانهای طرف قرارداد در شهر محل زندگی؛
- شرط انتظار برای بیماریهای خاص، جراحی، بارداری یا دندانپزشکی؛
- وضعیت بیماریهای قبلی و اینکه آیا از پوشش خارج شدهاند یا با اضافهحقبیمه پذیرفته میشوند.
برای یک دانشجوی تنها در خوابگاه، بیمه حداقلی شاید فقط ریسک اداری را کم کند. برای خانوادهای با کودک، بیماری زمینهای یا برنامه زندگی چندساله، ارزانترین بیمه معمولا هزینه پنهان دارد.
مسیر انتخاب بیمه برای دانشجو و خانواده
اگر میخواهید سریع تصمیم بگیرید، این جدول را مثل چکلیست اولویت بخوانید، نه مثل رتبهبندی مطلق. پرسش اصلی این نیست که «کدام بیمه بهترین است؟» پرسش دقیقتر این است: «برای این وضعیت اقامت، این شهر و این ترکیب خانواده، کدام بیمه کمترین ریسک را میسازد؟»
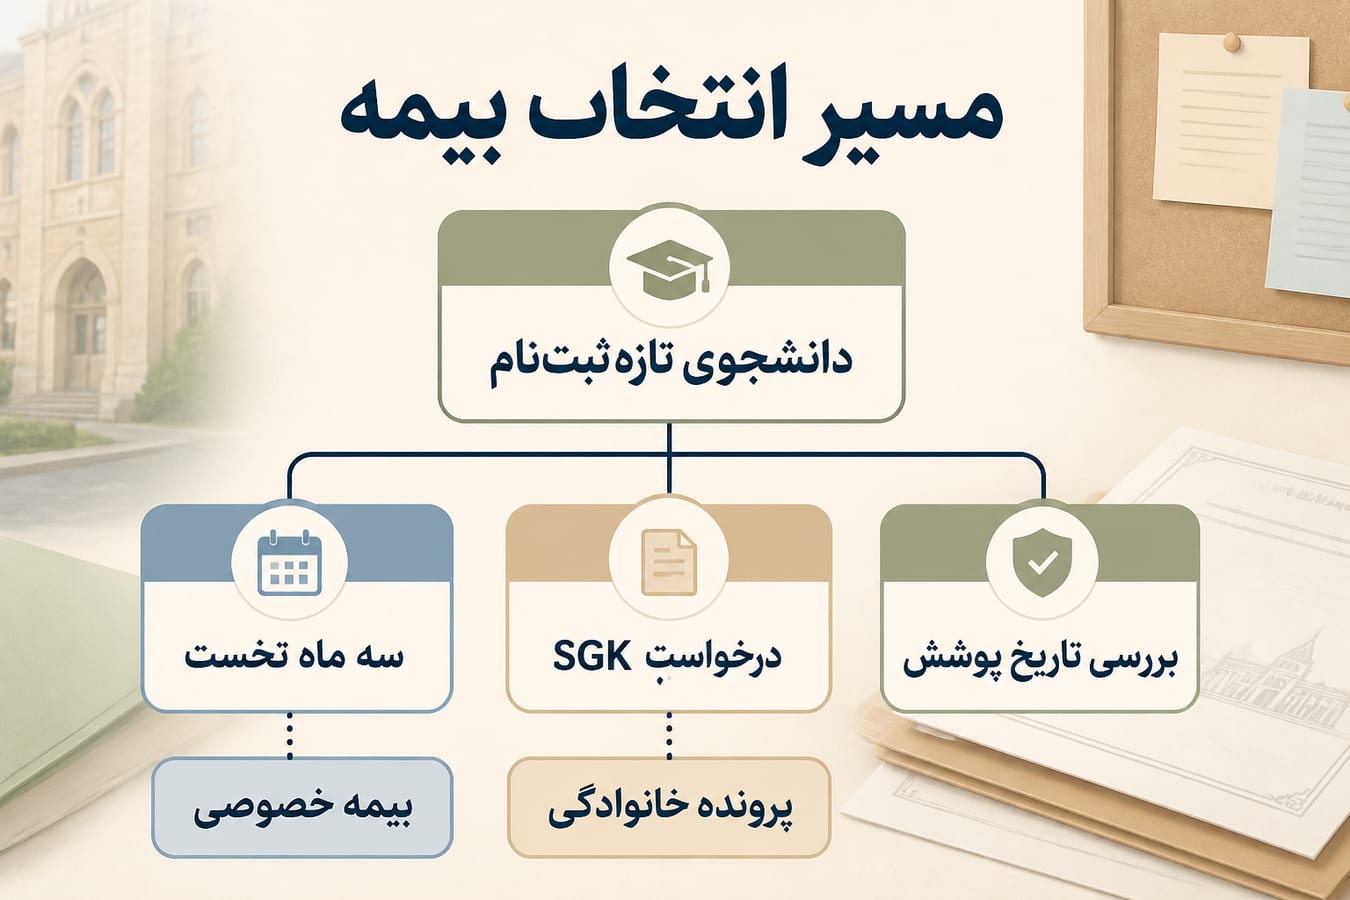
| وضعیت شما | اولویت درست | چیزی که باید چک شود | خطای رایج |
|---|---|---|---|
| دانشجوی تازهثبتنام | بررسی امکان SGK در بازه مجاز | تاریخ اولین ثبتنام، گواهی دانشجویی، شماره خارجی | عقب انداختن اقدام تا بعد از راندوو اقامت |
| دانشجوی خارج از مهلت SGK | بیمه خصوصی معتبر برای اقامت | پوشش کامل مدت درخواستشده در e-İkamet | خرید بیمه با تاریخ کوتاهتر از اقامت درخواستی |
| همسر و فرزند همراه | پوشش جداگانه هر عضو یا بیمه خانوادگی معتبر | نام، شماره پاسپورت، تاریخ تولد و سقف پوشش هر نفر | فرض اینکه بیمه دانشجو خانواده را هم پوشش میدهد |
| خانواده با کودک یا بیماری زمینهای | پوشش درمانی واقعی، نه فقط اداری | استثناها، دوره انتظار، بیمارستان طرف قرارداد | نادیده گرفتن متن ریز بیمهنامه |
مدارک بیمه در پرونده اقامت دانشجویی چگونه دیده میشود؟
ممکن است بپرسید: «اگر دانشگاه ثبتنامم را انجام داده، دیگر چرا بیمه مهم است؟» چون اقامت دانشجویی در e-İkamet فقط با نامه پذیرش کامل نمیشود. سیستم و اداره مهاجرت استان، از جمله İl Göç İdaresi، میخواهند ببینند مدت اقامت درخواستی با پوشش بیمهای همخوان است.
در پرونده دانشجویی، معمولا این مدارک به هم گره میخورند: فرم درخواست e-İkamet، پاسپورت، عکس بیومتریک، گواهی دانشجویی، آدرس ثبتشده یا مدرک محل سکونت، رسیدهای پرداخت، و بیمهنامه یا سند بهرهمندی از SGK. اگر یکی از اینها تاریخ نامنظم داشته باشد، پرونده بیدلیل کند میشود.
هشدار عملی: بیمه را فقط با نام لاتین پاسپورت نخرید و رها نکنید. شماره خارجی، تاریخ تولد، املای نام، تاریخ شروع پوشش و مدت بیمه را با فرم اقامت تطبیق دهید. یک اشتباه کوچک در حرف یا تاریخ، گاهی از خود بیمه گرانتر تمام میشود.
برای خانواده، مسئله فقط تعداد نفرات نیست
اعتراض خانوادهها معمولا این است: «ما همه با هم زندگی میکنیم؛ چرا برای هر نفر فایل جدا میخواهند؟» در ترکیه هر فرد خارجی سند اقامت و وضعیت بیمهای خودش را دارد. حتی اگر یک نفر حامی مالی باشد، پوشش درمانی باید برای اعضایی که در پرونده خانوادگی مطرح هستند، قابل دفاع باشد.
در اقامت خانوادگی، اداره مهاجرت به توان مالی حامی، رابطه خانوادگی، سن فرزندان، مدت اقامت درخواستی و بیمه معتبر نگاه میکند. اگر والدین برای فرزند زیر ۱۸ سال اقدام میکنند، مسیر با یک دانشجوی ۲۲ ساله فرق دارد. اگر همسر دانشجو خودش قصد تحصیل، کار یا اقامت جداگانه دارد، پرونده بیمه را از ابتدا مستقل ببینید.
برای خانوادههای ایرانی، یک نکته عملی مهم است: بیمه مسافرتی که برای ورود یا سفر کوتاه خریدهاید، جای بیمه معتبر اقامت را نمیگیرد مگر اینکه در پرونده و شرایط آن صراحتا پذیرفته شود. روی برداشت فروشنده بلیت یا آژانس حساب نکنید؛ متن بیمهنامه معیار است.
هزینه بیمه را چطور واقعبینانه برآورد کنیم؟
اگر دنبال یک عدد قطعی برای همه هستید، پاسخ دقیق وجود ندارد. عدد SGK برای دانشجوی خارجی در هر سال تابع حداقل دستمزد و اعلامهای رسمی است؛ بیمه خصوصی هم با سن، مدت بیمه، سطح پوشش، شهر، شرکت بیمه و سابقه درمانی تغییر میکند. با این حال میشود هزینه را درستتر خواند.
برای دانشجوی مجرد، هزینه سالانه بیمه باید کنار شهریه، خوابگاه، حملونقل و کارت استانبول یا حملونقل شهری دیده شود. برای خانواده، بیمه کودک و بزرگسال را جدا قیمت بگیرید؛ میانگینگرفتن از یک عدد کلی خانواده را گمراه میکند. اگر بیمهنامه فقط سقف اداری دارد، آن را با بیمهای که واقعا هزینه بیمارستان خصوصی را پوشش میدهد مقایسه نکنید.
پیشنهاد سردبیری روشن است: اگر بودجه محدود دارید، اول بیمهای بخرید که پرونده اقامت را از نظر تاریخ و اعتبار بیریسک کند؛ بعد اگر کودک، بیماری قبلی، ورزش پرریسک یا اقامت چندساله دارید، برای پوشش درمانی بهتر پول کنار بگذارید. برعکس عمل کردن، یعنی خرید بیمه گران اما نامعتبر برای اقامت، بدترین ترکیب است.
تمدید بیمه را قبل از تمدید اقامت ببینید
بعضی دانشجویان تا آخرین هفته صبر میکنند و بعد همزمان دنبال بیمه، تمدید اقامت، پرداختها و مدارک دانشگاه میافتند. اینجا صرفهجویی زمانی وجود ندارد. اگر بیمهنامه یکساله شما زودتر از اقامت درخواستی تمام شود، ممکن است مدت اقامت جدید هم کوتاهتر شود یا از شما مدرک تکمیلی بخواهند.
برای تمدید، حداقل ۶۰ روز مانده به پایان اقامت، تاریخ بیمه را کنار تاریخ پاسپورت و گواهی دانشجویی بگذارید. اگر قبلا در پرونده تمدید تأخیر داشتهاید، راهنمای زمانبندی تمدید اقامت ترکیه را جداگانه بخوانید، چون مشکل بیمه معمولا تنها ایراد پرونده نیست.
در خانوادهها، تمدید سختتر میشود چون تاریخ اعتبار بیمه هر عضو ممکن است فرق کند. یک فایل ساده درست کنید: نام هر نفر، شماره خارجی، پایان اقامت، پایان بیمه، پایان پاسپورت و وضعیت مدرسه یا دانشگاه. همین فایل جلوی چند راندوو اضافی را میگیرد.
چه چیزهایی را بیمه درمانی معمولا کامل پوشش نمیدهد؟
این بخش را خیلیها دوست ندارند، چون جذابیت خرید را کم میکند. اما دقیقا همینجا پول حفظ میشود. بیمه خصوصی در ترکیه، مانند بیشتر کشورها، معمولا برای بیماریهای از قبل موجود، درمانهای زیبایی، بعضی خدمات دندانپزشکی، زایمان بدون دوره انتظار، عینک، چکاپهای گسترده یا فیزیوتراپی طولانی محدودیت دارد.
SGK هم به معنای پوشش بیقیدوشرط در هر بیمارستان خصوصی نیست. ممکن است در بیمارستانهای طرف قرارداد، پرداخت اضافی یا تفاوت تعرفه مطرح شود. اگر نزدیک دانشگاهی مثل بوغازیچی، کوچ، آنکارا یا ITU زندگی میکنید، فقط فاصله بیمارستان را ملاک نگیرید؛ بپرسید بیمه شما در همان مرکز چگونه محاسبه میشود.
جملهای که باید قبل از امضا بپرسید کوتاه است: «اگر همین ماه به پزشک متخصص مراجعه کنم، سهم پرداخت من چقدر است و کدام بیمارستانها قرارداد دارند؟» جواب شفاهی کافی نیست؛ جدول پوشش یا متن بیمهنامه را نگه دارید.
اشتباههای رایج ایرانیها در خرید بیمه ترکیه
بخش بزرگی از دردسرها از ناآگاهی نیست؛ از عجله میآید. کسی که تازه خانه گرفته، دانشگاه ثبتنام کرده و حساب بانکی باز نکرده، بیمه را مثل یک فرم بیاهمیت میبیند. اما بیمه به چند کار اداری دیگر وصل است، از پرداختها تا دریافت شماره خارجی و مراجعه به ادارهها. برای همین آشنایی با امور اداری و بانکی ترکیه در عمل به تصمیم بیمه هم کمک میکند.
- خرید قبل از مشخص شدن نوع اقامت: بیمه مناسب اقامت کوتاهمدت ممکن است برای پرونده دانشجویی یا خانوادگی کافی نباشد.
- اعتماد به ترجمه آزاد فروشنده: متن ترکی بیمهنامه و جدول پوشش مهمتر از توضیح تبلیغاتی است.
- نادیده گرفتن شهر محل زندگی: بیمهای که در استانبول بیمارستان طرف قرارداد دارد، شاید در قونیه یا ترابزون برای شما انتخاب خوبی نباشد.
- فراموشی تاریخها: تاریخ شروع بیمه باید با نیاز پرونده اقامت و حضور واقعی شما در ترکیه هماهنگ باشد.
- فرض پوشش خانوادگی خودکار: نام هر عضو خانواده باید در بیمهنامه یا سند پوشش بهوضوح دیده شود.
چکلیست قبل از خرید یا ثبت بیمه
اگر فقط یک کار انجام میدهید، این چکلیست را قبل از پرداخت مرور کنید. مخالفتی که معمولا شنیده میشود این است: «نماینده بیمه خودش بلد است.» شاید بلد باشد؛ اما پرونده اقامت شما را او امضا نمیکند و هزینه درمان احتمالی را هم او نمیدهد.
- نوع اقامت هر نفر را بنویسید: دانشجویی، خانوادگی، کوتاهمدت یا وابسته به کار.
- برای دانشجو، تاریخ اولین ثبتنام دانشگاه و امکان درخواست SGK را بررسی کنید.
- مدت اقامت درخواستی را با تاریخ پایان پاسپورت مقایسه کنید.
- از شرکت بیمه، نسخه قابل ارائه به اداره مهاجرت و جدول پوشش درمانی را بخواهید.
- نام، شماره پاسپورت، تاریخ تولد و در صورت وجود شماره خارجی را دقیق کنترل کنید.
- برای کودک، بیماری قبلی، بارداری یا درمان ادامهدار، استثناها را جداگانه بپرسید.
- رسید پرداخت و نسخه نهایی بیمهنامه را در یک پوشه دیجیتال و چاپی نگه دارید.
پرسشهای رایج درباره بیمه درمانی ترکیه
آیا دانشجوی خارجی در ترکیه حتما باید بیمه داشته باشد؟
بله، برای اقامت دانشجویی و زندگی کمریسک در ترکیه داشتن پوشش درمانی معتبر ضروری است. مسیر آن میتواند SGK/GSS یا بیمه خصوصی باشد، اما انتخاب مسیر به زمان ثبتنام، وضعیت دانشگاه، نوع اقامت و مدارکی بستگی دارد که از شما خواسته میشود.
اگر از مهلت SGK دانشجویی جا بمانم چه میشود؟
در بیشتر پروندهها باید سراغ بیمه خصوصی معتبر برای اقامت بروید. جا ماندن از مهلت به معنای پایان زندگی دانشجویی در ترکیه نیست، اما گزینه ارزانتر یا رسمیتر SGK را برای آن مرحله سختتر میکند. قبل از خرید بیمه خصوصی، از دانشگاه و اداره SGK محل تحصیل وضعیت خود را بپرسید.
آیا بیمه دانشجو همسر و فرزند را پوشش میدهد؟
نه، چنین فرضی امن نیست. پوشش خانواده باید در بیمهنامه یا سند رسمی بهصورت روشن دیده شود. در اقامت خانوادگی، اداره مهاجرت به وضعیت حامی و پوشش اعضا توجه میکند؛ بنابراین بیمه دانشجو را بدون بررسی، جایگزین بیمه همسر یا فرزند نکنید.
بیمه خصوصی ارزان برای اقامت کافی است؟
ممکن است از نظر اداری کافی باشد، اما از نظر درمانی همیشه کافی نیست. بیمههای ارزان معمولا سقف پایینتر، استثنای بیشتر یا شبکه بیمارستانی محدودتر دارند. اگر فقط چند ماه تنها هستید، ریسک متفاوت است؛ اگر با خانواده زندگی میکنید، متن پوشش را جدیتر بخوانید.
برای تمدید اقامت، همان بیمه قبلی را تمدید کنم؟
فقط وقتی همان بیمه هنوز با نیاز شما سازگار است. اگر شهر، سن فرزند، وضعیت دانشجویی، بیماری یا نوع اقامت تغییر کرده، تمدید مکانیکی بیمه قبلی میتواند اشتباه باشد. قبل از تمدید، تاریخ پوشش را با مدت اقامت درخواستی و پایان پاسپورت دوباره تطبیق دهید.
یک قانون تصمیمگیری سریع
اگر دانشجو هستید، اول امکان SGK را در همان ابتدای ثبتنام بررسی کنید؛ اگر خانواده همراه شماست، ارزانترین بیمه را فقط وقتی انتخاب کنید که نام هر عضو، تاریخ پوشش و کاربرد آن برای نوع اقامتتان بیابهام باشد.
برای مطالعهی بیشتر در همین زمینه، قوانین ترکیه را هم ببینید.
تیم تحریریه
ترکیه سایتراهنماهای عمومی زندگی در ترکیه گردآوری و سادهسازی میشوند؛ این مطالب جایگزین مشاوره تخصصی نیستند.
دیدگاهها و پرسشها
۰ دیدگاه