راهنمای افتتاح حساب بانکی در ترکیه برای ایرانیان؛ مسیر مناسب برای توریست، مقیم، دانشجو و خریدار ملک، مدارک لازم و خطاهای رایج.
گیر اصلی این است: با پاسپورت ایرانی، بدون شناخت دقیق از بانکها و با زمان محدود، کدام راه برای افتتاح حساب بانکی در ترکیه دردسر کمتری دارد؟
پاسخ کوتاه: برای بیشتر ایرانیان، مسیر سادهتر افتتاح حساب بانکی در ترکیه زمانی است که هدف حساب روشن باشد، شماره مالیاتی یا یابانجی کیملیک آماده باشد، نشانی و شماره تلفن ترکیه ارائه شود و مدارک منبع پول قابل توضیح باشد. حساب صرفا توریستی هنوز ممکن است، اما قابل پیشبینیترین مسیر نیست.
بانک ترکیه فقط به پاسپورت نگاه نمیکند. کارمند شعبه باید بداند شما چرا حساب میخواهید، پول از کجا میآید، چه تراکنشی دارید و آیا بانک از نظر مقررات شناخت مشتری میتواند پرونده شما را بپذیرد یا نه. اگر دنبال راه میانبر هستید، راه ارزان وجود دارد؛ هزینهاش معمولا زمان، رد شدن از چند شعبه و امکانات محدودتر حساب است.
اگر تازه با کارهای اداری ترکیه آشنا شدهاید، مرور راهنمای امور اداری و بانکی ترکیه کمک میکند جای حساب بانکی را کنار شماره مالیاتی، سیمکارت، اقامت و قراردادهای روزمره بهتر ببینید.
اول واقعیت را بپذیریم: افتتاح حساب حق تضمینشده نیست
در ترکیه هیچ فهرست رسمی و ثابتی وجود ندارد که بگوید هر ایرانی با فلان مدارک، حتما در فلان بانک حساب میگیرد. بانکها زیر نظر نهادهایی مانند BDDK، بانک مرکزی ترکیه و چارچوبهای مبارزه با پولشویی کار میکنند و در مرحله پذیرش مشتری، اختیار عملی زیادی دارند.
این یعنی دو شعبه از یک بانک ممکن است جواب متفاوت بدهند. برای خواننده ایرانی این موضوع آزاردهنده است، چون سفر به وان، استانبول، آنکارا یا آنتالیا هزینه دارد و هیچکس دوست ندارد چند روزش پشت میز شعبه تلف شود. اما همین نکته، مسیر سادهتر را مشخص میکند: به جای تکیه بر اسم بانک، باید پرونده خودتان را قابل دفاع کنید.
قاعده عملی: هرچه وضعیت شما برای بانک قابل توضیحتر باشد، احتمال مسیر نرمتر بیشتر است؛ مثلا دانشجو با نامه دانشگاه، مقیم با کارت اقامت، خریدار ملک با پرونده تاپو، یا فرد شاغل با قرارداد و گردش مالی شفاف.
مدارکی که معمولا از ایرانیان خواسته میشود
اگر بگویید «مدارک لازم چیست؟»، پاسخ صادقانه این است: هسته مدارک تقریبا ثابت است، اما شعبه میتواند مدرک تکمیلی بخواهد. حداقل پروندهای که ارزش بردن به بانک دارد، باید چند تکه مشخص داشته باشد.
- پاسپورت معتبر: اصل پاسپورت و کپی صفحه مشخصات. اگر مهر ورود تازه دارید، همراه داشتن آن به توضیح حضور قانونی شما کمک میکند.
- شماره مالیاتی ترکیه: شمارهای که برای بسیاری از کارهای مالی و اداری خارجیها استفاده میشود و از مسیر اداره درآمد ترکیه، یعنی Gelir İdaresi Başkanlığı، قابل پیگیری است.
- نشانی در ترکیه: قرارداد اجاره، نشانی محل اقامت، قبض خدماتی یا مدرکی که بانک آن را بپذیرد. نشانی هتل برای بعضی شعبهها کافی نیست.
- شماره تلفن ترکیه: بانکداری اینترنتی، پیامک امنیتی و کارت بانکی معمولا بدون شماره ترکیه سخت یا محدود میشود.
- مدرک هدف حساب: نامه دانشگاه، قرارداد کار، پرونده خرید ملک، مدارک اقامت، یا توضیح کتبی درباره استفاده روزمره از حساب.
- مدرک منبع پول: فیش حقوقی، سند فروش دارایی، اظهارنامه، قرارداد، یا هر سندی که منشأ مبلغ ورودی را روشن کند.
اعتراض رایج این است که «من فقط یک حساب ساده میخواهم». از نگاه بانک، حساب ساده هم درگاه ورود پول است. به همین دلیل پرسیدن منبع پول یا هدف افتتاح حساب، کنجکاوی شخصی کارمند نیست؛ بخشی از شناخت مشتری (KYC) و کنترل ریسک است.
شماره مالیاتی با اقامت فرق دارد
یکی از اشتباههای پرتکرار این است که شماره مالیاتی ترکیه با اجازه اقامت یکی فرض میشود. شماره مالیاتی فقط یک شناسه برای تعاملات مالی و اداری است؛ اقامت، وضعیت حقوقی حضور بلندمدت شما را نشان میدهد. داشتن شماره مالیاتی بهتنهایی نه اقامت میآورد، نه بانک را مجبور به افتتاح حساب میکند.
برای خارجیهایی که هنوز یابانجی کیملیک ندارند، مسیر دریافت شماره مالیاتی معمولا از سامانه دیجیتال اداره درآمد ترکیه یا مراجعه به اداره مالیات شروع میشود. در فرم، اطلاعاتی مثل نام، نام خانوادگی، کشور، شماره پاسپورت، تلفن و نشانی پرسیده میشود. اگر اطلاعات پاسپورت با سیستم تطبیق نکند، مراجعه حضوری ممکن است لازم شود.
اگر قصدتان زندگی چندماهه یا تمدید حضور در ترکیه است، حساب بانکی فقط یک قطعه از پازل است. بهتر است همزمان مسیرهای اقامت ترکیه را هم بررسی کنید تا بعدا بین حساب، بیمه، اجارهنامه و پرونده اقامت گرفتار تناقض نشوید.
کدام مسیر برای کدام ایرانی سادهتر است؟
مسیر سادهتر برای همه یکسان نیست. برای کسی که فقط سه روز در وان میماند، رفتن به چند شعبه و گرفتن حساب محدود شاید کمهزینهترین راه باشد. برای دانشجو یا خریدار ملک، همان مسیر ارزان میتواند کند و پرریسک شود، چون مبلغها و استفادههای بعدی حساستر است.
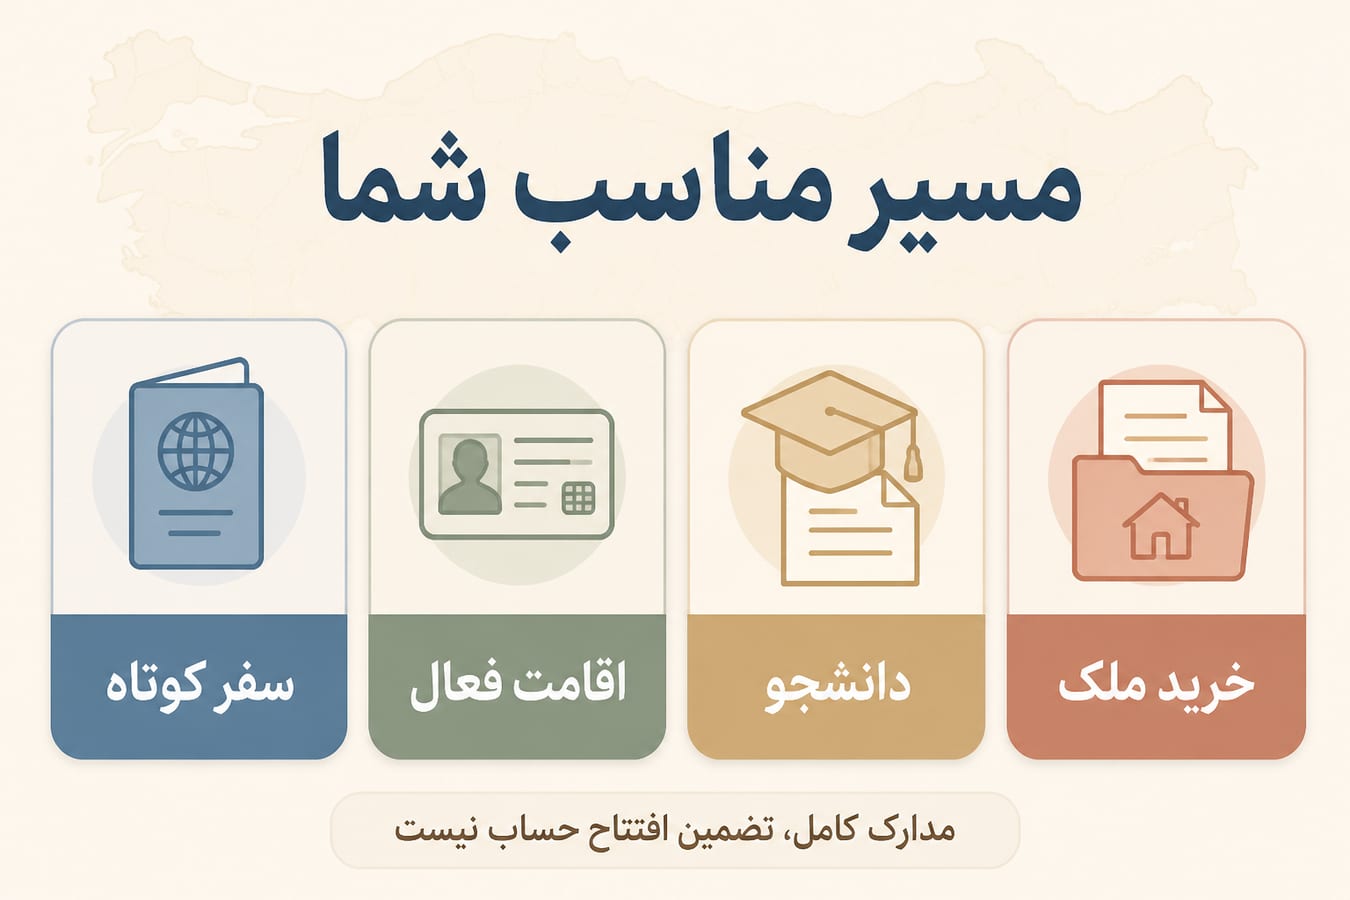
| وضعیت متقاضی | مسیر عملیتر | هزینه پنهان مسیر ارزان | نکته احتیاطی |
|---|---|---|---|
| مسافر کوتاهمدت | پاسپورت، شماره مالیاتی، شماره ترکیه و مراجعه به چند شعبه | رد شدن احتمالی، حساب محدود، نیاز به زمان اضافه | برای انتقالهای جدی روی این مسیر حساب قطعی باز نکنید. |
| دارنده اقامت | کارت اقامت یا یابانجی کیملیک، نشانی ثبتشده و شماره مالیاتی | زمان دریافت و ثبت مدارک اقامت | اطلاعات نشانی با مدارک بانکی باید همخوان باشد. |
| دانشجو | نامه پذیرش یا ثبتنام دانشگاه، نشانی خوابگاه یا خانه، شماره ترکیه | منتظر ماندن برای برگه رسمی دانشگاه | حساب را به نام خودتان و برای شهریه و هزینه زندگی توضیح دهید. |
| خریدار ملک | پرونده خرید، اطلاعات فروشنده، مسیر انتقال پول و برنامه تاپو | نیاز به هماهنگی دقیق با فروشنده و مشاور حقوقی | بانک ممکن است درباره منشأ پول و هدف انتقال سؤالهای جزئی بپرسد. |
| صاحب کسبوکار یا فریلنسر | مدارک شرکت، قرارداد درآمد، توضیح نوع تراکنش و در صورت لزوم مشاوره مالیاتی | آمادهسازی ترجمه و مدارک مالی | حساب شخصی را با گردش تجاری نامرتبط شلوغ نکنید. |
افتتاح حساب بدون اقامت: ممکن است، اما شکننده است
برای ایرانیانی که اقامت ندارند، حساب بانکی گاهی با پاسپورت، شماره مالیاتی، شماره تلفن ترکیه و نشانی قابل قبول باز میشود. اما این مسیر به سیاست داخلی بانک، شعبه، وضعیت روز مقررات و ارزیابی ریسک ملیت، مبلغ و هدف حساب وابسته است.
اگر فقط برای خرید روزمره، دریافت کارت و نگهداری مبلغ کم حساب میخواهید، تلاش مستقیم در شعبه میتواند منطقی باشد. نسخه ارزان همین است: چند شعبه را در یک شهر امتحان کنید، مدارک را مرتب ببرید و اگر رد شدید، بحث نکنید. کارمند شعبه معمولا اختیار عبور از سیاست مرکز را ندارد.
اما اگر قرار است پول خرید ملک، شهریه دانشگاه یا سرمایه کاری وارد حساب شود، مسیر بدون اقامت ممکن است گرانتر از چیزی شود که ابتدا به نظر میرسد. هزینه واقعی، نه فقط کارمزد؛ بلکه تأخیر، استرس انتقال و احتمال محدود شدن حساب در زمان حساس است.
اقامت یا یابانجی کیملیک مسیر را قابل پیشبینیتر میکند
داشتن کارت اقامت ترکیه یا یابانجی کیملیک معمولا پرونده بانکی را برای شعبه قابل فهمتر میکند، چون نشانی، هویت خارجی و حضور شما در ترکیه در سیستم اداری روشنتر است. این مدارک همچنان افتتاح حساب را تضمین نمیکنند، اما ابهام را کمتر میکنند.
اعتراض طبیعی این است: «من برای اقامت هم حساب میخواهم؛ پس اول کدام؟» پاسخ به نوع پرونده شما بستگی دارد. بعضی افراد ابتدا با مدارک پایه حساب محدود میگیرند و بعد از دریافت اقامت، اطلاعات را در بانک بهروزرسانی میکنند. بعضی دیگر، بهویژه خانوادهها و دانشجوها، بهتر است عجله نکنند و با مدارک کاملتر مراجعه کنند.
اگر اجارهنامه دارید، نشانی آن را با دقت وارد کنید. تغییر محله از اسنیورت به آتاکوی یا از کادیکوی به آنکارا فقط جابهجایی شهری نیست؛ برای بانک یعنی پرونده نشانی باید دوباره قابل توضیح باشد.
افتتاح حساب از راه دور؛ تغییر مهم، نه راهحل فوری برای همه
از سال ۲۰۲۶، مقررات MASAK برای اشخاص حقیقی غیرترک، در شرایط مشخص، امکان احراز هویت از راه دور با پاسپورت سازگار با استاندارد ایکائو ۹۳۰۳ (ICAO 9303) و قابلیت ارتباط میدان نزدیک (NFC) را مطرح کرده است. این تغییر مهم است، اما به معنی باز شدن فوری حساب آنلاین برای همه ایرانیان در همه بانکها نیست.
چرا؟ چون مقرره یک چارچوب میدهد، اما بانک باید زیرساخت، فرایند داخلی، آموزش پرسنل، کنترل ریسک و سیاست پذیرش مشتری را اجرا کند. حتی اگر یک بانک این مسیر را فعال کند، ممکن است برای ملیتها، مبالغ، نوع حساب یا کشور محل اقامت، بررسی سختگیرانهتری داشته باشد.
اگر خارج از ترکیه هستید و تبلیغ «افتتاح حساب آنلاین قطعی» میبینید، محتاط باشید. از خود بانک بپرسید فرایند رسمی چیست، چه پاسپورتی میپذیرد، آیا ویدئوگفتوگو دارد، افتتاح حساب شامل کارت فیزیکی میشود یا نه، و برای فعالسازی حساب به حضور در شعبه نیاز هست یا خیر.
برای خرید ملک، حساب بانکی را دیر شروع نکنید
خریدار ملک در ترکیه معمولا به حساب بانکی فقط برای نگهداری پول نیاز ندارد؛ حساب در زنجیره انتقال وجه، تبدیل ارز، پرداختهای مرتبط، پیگیری منشأ پول و هماهنگی با فروشنده نقش دارد. اگر پرونده خرید دارید، بانک درباره منشأ مبلغ حساستر از یک حساب روزمره برخورد میکند.
مسیر ارزان این است که ابتدا ملک را پیدا کنید و در هفته آخر دنبال حساب بروید. این کار، مخصوصا وقتی تاریخ انتقال سند نزدیک است، میتواند پرهزینه تمام شود. مسیر عاقلانهتر این است که پیش از تعهد جدی، بانک، مدارک منبع پول و برنامه انتقال را بررسی کنید.
در خرید ملک، حساب بانکی باید با پرونده حقوقی شما هماهنگ باشد. اگر هنوز مراحل سند را نمیشناسید، مطالعه مراحل انتقال تاپو در ترکیه کمک میکند بدانید بانک دقیقا در کدام نقطه وارد بازی میشود.
دانشجوها و خانوادهها چه مسیر کمدردسرتری دارند؟
دانشجوها معمولا از یک مزیت عملی برخوردارند: هدف حساب روشن است. پرداخت شهریه، دریافت کمکهزینه خانوادگی، اجاره خانه یا خوابگاه و هزینههای روزانه برای بانک قابل توضیحتر از حسابی است که فقط «برای آینده» باز میشود.
مدارکی مثل نامه پذیرش، برگه ثبتنام، کارت دانشجویی، قرارداد خوابگاه یا اجارهنامه میتواند پرونده را مرتبتر کند. اگر خانواده از ایران یا کشور دیگری پول میفرستد، بهتر است نسبت خانوادگی و منبع پول قابل توضیح باشد. مبلغهای خرد ماهانه با توضیح هزینه زندگی دانشجویی فرق دارد با واریزهای پراکنده و سنگین بدون سند.
در استانبول، هزینههای دانشجویی بین محلهها، نوع خوابگاه و حملونقل تغییر میکند. برای برآورد بهتر قبل از تصمیم بانکی، هزینه زندگی دانشجویی در استانبول را کنار هزینه افتتاح و نگهداری حساب ببینید.
کارمزد، سپرده بلوکه و محدودیت حساب را چطور بسنجید؟
بعضی شعبهها ممکن است برای افتتاح حساب خارجیها شرطهایی مثل واریز اولیه، خرید محصول بانکی، نگهداری حداقل موجودی یا محدودیت خدمات دیجیتال مطرح کنند. عدد این شرطها ثابت و رسمی نیست و نباید قبل از پرسش مستقیم از بانک، روی آن برنامه مالی بسازید.
نسخه ارزان، قبول کردن هر شرطی برای گرفتن حساب است. اما اگر شرط شعبه باعث میشود پول شما برای مدتی درگیر شود یا محصولی بخرید که لازم ندارید، ارزان نیست؛ فقط هزینهاش پنهان شده است. قبل از امضا بپرسید:
- حساب به لیر است یا ارزهای دیگر هم فعال میشود؟
- کارت بانکی چه زمانی صادر میشود و به کدام نشانی میرسد؟
- بانکداری موبایل و اینترنتی برای پاسپورت ایرانی فعال است یا نیاز به حضور دوباره دارد؟
- سقف انتقال روزانه و ماهانه چقدر است و چطور تغییر میکند؟
- اگر اقامت گرفتید، اطلاعات حساب چگونه بهروزرسانی میشود؟
پاسخ این پرسشها از اسم بانک مهمتر است. حسابی که کارت ندارد، انتقالش محدود است یا هر تغییر کوچکی را به حضور شعبه گره میزند، برای زندگی واقعی در ترکیه حساب راحتی نیست.
اشتباههایی که پرونده ایرانیها را سختتر میکند
بخش قابل توجهی از رد شدنها از مدارک ناقص شروع میشود، اما با توضیح بدتر میشود. اگر کارمند بانک از هدف حساب میپرسد، پاسخ مبهم مثل «برای هر کاری لازم شد» کمکی نمیکند. هدف حساب باید ساده و واقعی باشد: اجاره، شهریه، خرید ملک، هزینه زندگی یا دریافت درآمد مشخص.
- رفتن بدون شماره ترکیه: حتی اگر شعبه حساب باز کند، فعالسازی خدمات دیجیتال گیر میکند.
- استفاده از نشانی نامطمئن: نشانی دوست، هتل یا آدرس ناقص ممکن است بعدا مشکل احراز نشانی ایجاد کند.
- بیتوجهی به منشأ پول: برای مبالغ جدی، توضیح شفاهی کافی نیست. سند داشته باشید.
- اتکا به واسطه ناشناس: وعده «حساب تضمینی» در موضوع بانکی، علامت احتیاط است نه اطمینان.
- ترکیب حساب شخصی و تجاری: اگر تراکنشهای کاری دارید، از ابتدا درباره ساختار درست با متخصص مالیاتی یا بانکی مشورت کنید.
برای ایرانیان، موضوع تحریمها و ریسک تطبیق هم باید جدی گرفته شود. بانک ممکن است نسبت به کشور مبدأ پول، مسیر انتقال، طرف مقابل و توضیح تراکنش حساس باشد. این حساسیت همیشه به معنی رد قطعی نیست، اما بیمدرکی را گران میکند.
قبل از مراجعه به شعبه، این پرونده کوچک را آماده کنید
اگر میخواهید کمخرج و منظم جلو بروید، یک پوشه فیزیکی و یک نسخه دیجیتال از مدارک بسازید. شعبهای که جواب منفی میدهد، ممکن است شعبه بعدی را به هم نریزد؛ اما مدارک پراکنده و پاسخهای متفاوت، پرونده شما را شلخته نشان میدهد.
- پاسپورت و کپی صفحه مشخصات و مهر ورود؛
- شماره مالیاتی یا یابانجی کیملیک؛
- شماره تلفن ترکیه فعال روی گوشی خودتان؛
- نشانی قابل توضیح در ترکیه؛
- مدرک هدف حساب، مثل نامه دانشگاه، اجارهنامه، پرونده ملک یا قرارداد کار؛
- مدرک منبع پول برای مبالغ جدی؛
- چند جمله آماده و صادقانه درباره نوع استفاده از حساب و حجم تقریبی تراکنشها.
اگر ترکی شما ضعیف است، همراه قابل اعتماد ببرید؛ اما حساب، رمز، اپلیکیشن و کارت باید تحت کنترل خودتان بماند. حساب بانکی ابزار شخصی است، نه چیزی که بهراحتی به دست آشنا یا واسطه سپرده شود.
پرسشهای رایج درباره حساب بانکی ترکیه برای ایرانیان
آیا ایرانیها بدون اقامت میتوانند در ترکیه حساب بانکی باز کنند؟
بله، در برخی شرایط ممکن است، اما قطعی نیست. معمولا پاسپورت معتبر، شماره مالیاتی، شماره تلفن ترکیه، نشانی قابل قبول و توضیح روشن درباره هدف حساب لازم میشود. سیاست شعبه و ارزیابی ریسک بانک تعیین میکند حساب باز شود یا نه.
آیا شماره مالیاتی ترکیه برای افتتاح حساب کافی است؟
خیر، شماره مالیاتی بهتنهایی کافی نیست. این شماره فقط یکی از شناسههای اداری و مالی است. بانک همچنان پاسپورت، نشانی، شماره تماس، هدف حساب، منبع پول و گاهی مدرک اقامت یا مدرک تکمیلی میخواهد.
بهترین بانک ترکیه برای ایرانیان کدام است؟
بهترین بانک یک نام ثابت نیست؛ بهترین گزینه بانکی است که در همان زمان، همان شهر و برای وضعیت شما پرونده را میپذیرد. برای حساب روزمره، دسترسی شعبه و اپلیکیشن مهم است؛ برای ملک یا مبالغ بالا، تجربه بانک در بررسی منشأ پول اهمیت بیشتری دارد.
افتتاح حساب آنلاین برای ایرانیان از خارج ترکیه امکان دارد؟
چارچوب احراز هویت از راه دور برای خارجیها در ترکیه توسعه یافته، اما اجرای عملی آن به بانک، زیرساخت فنی، پاسپورت قابل خواندن با NFC و سیاست پذیرش مشتری بستگی دارد. تبلیغ افتتاح حساب آنلاین قطعی را بدون تأیید مستقیم بانک نپذیرید.
اگر یک شعبه درخواست را رد کرد، چه کار کنم؟
اول دلیل کلی رد را محترمانه بپرسید، سپس مدارک ناقص را اصلاح کنید و به شعبه یا بانک دیگری مراجعه کنید. بحث طولانی با کارمند شعبه معمولا نتیجه نمیدهد. اگر هدف شما خرید ملک، تحصیل یا اقامت است، مدرک همان هدف را پررنگتر کنید.
از کجا شروع کنید؟ ترتیب کارهای کمریسک
برای کم کردن هزینه و رفتوآمد، از کاری شروع کنید که بیشترین اثر را روی پاسخ بانک دارد، نه کاری که سریعتر به نظر میرسد.
- هدف حساب را دقیق کنید: روزمره، دانشجویی، اقامت، خرید ملک، دریافت درآمد یا نگهداری پسانداز.
- شماره مالیاتی و شماره تلفن ترکیه را آماده کنید: بدون این دو، حتی مراجعه موفق هم ممکن است نیمهکاره بماند.
- نشانی و مدرک هدف حساب را مرتب کنید: اجارهنامه، نامه دانشگاه، پرونده ملک یا قرارداد کاری را جداگانه همراه داشته باشید.
- برای مبلغهای جدی، منشأ پول را مستند کنید: بانک از شما داستان نمیخواهد؛ سند قابل بررسی میخواهد.
- اول از بانک درباره خدمات واقعی بپرسید: کارت، موبایلبانک، سقف انتقال، حساب ارزی و نیاز به حضور مجدد را قبل از واریز پول روشن کنید.
اگر زمانتان در ترکیه کوتاه است، یک روز اضافه برای مراجعه به شعبه دوم و سوم کنار بگذارید. ارزانترین برنامه، برنامهای نیست که هیچ انعطافی ندارد؛ برنامهای است که اگر اولین جواب منفی بود، کل سفر و پول شما را به هم نریزد.
تیم تحریریه
ترکیه سایتراهنماهای عمومی زندگی در ترکیه گردآوری و سادهسازی میشوند؛ این مطالب جایگزین مشاوره تخصصی نیستند.
دیدگاهها و پرسشها
3 دیدگاهدیدگاه خود را ثبت کنید
نشانی ایمیل شما منتشر نخواهد شد. بخشهای الزامی مشخص شدهاند.
این مقاله خیلی تمیز و کاربردی بود. اگر بخواهم از همین امروز برای این موضوع برنامهریزی کنم، بهنظر شما اولین قدم مهم چیست؟
برای شروع، اول باید معیارهای شخصیتان را روشن کنید: بودجه، شهر، زمانبندی و میزان ریسکپذیری. بعد از آن، مقالههای مکمل همین موضوع را بخوانید تا تصویر کاملتری برای تصمیمگیری داشته باشید.
جمعبندی پایانی و چکلیستها خیلی خوب بود. اگر نسخه مقایسهای همین موضوع را هم منتشر کنید، برای انتخاب بین گزینهها خیلی مفید میشود.